Protesto de dívida empresarial: quando usar e quais documentos são necessários
O protesto pode ser uma ferramenta eficiente de cobrança empresarial, mas sua utilidade depende de um ponto anterior: a empresa precisa ter uma obrigação documentada, vencida e apta a ser apresentada ao tabelionato.
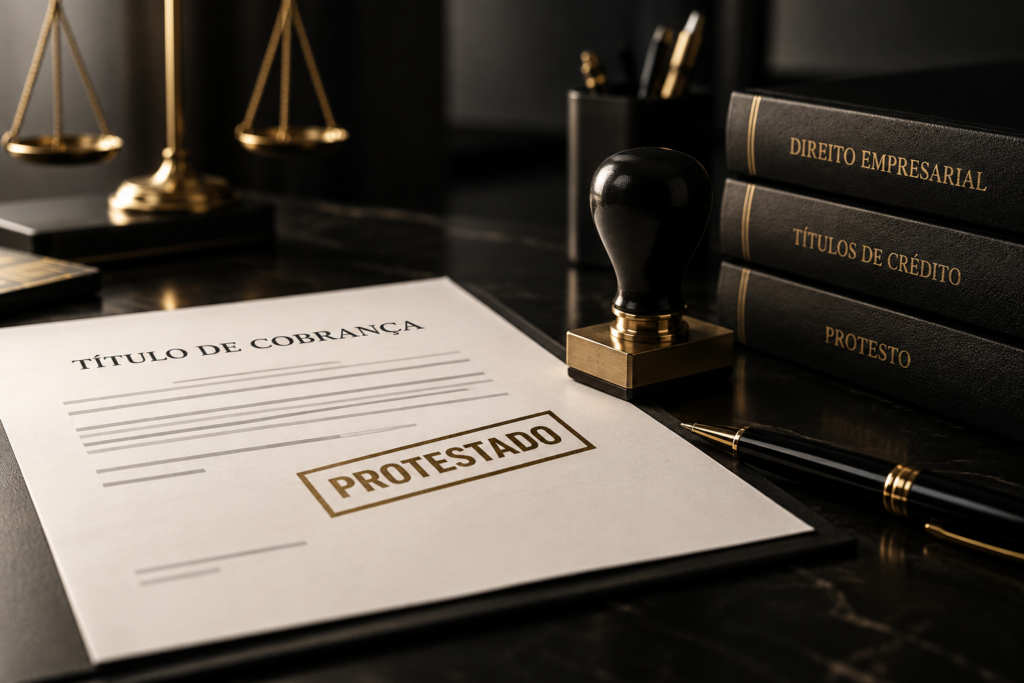
A Lei nº 9.492/1997 define o protesto como o ato formal e solene que prova a inadimplência e o descumprimento de obrigação originada em títulos e outros documentos de dívida. Na prática, isso significa que o protesto não deve ser tratado como simples mecanismo de pressão. Antes do apontamento, é necessário conferir a origem da dívida, o vencimento, o valor exigível, a identificação do devedor e a documentação disponível.
O que é o protesto de dívida empresarial?
O protesto é realizado por tabelionato competente e formaliza a falta de pagamento ou o descumprimento de obrigação representada por título ou documento de dívida.
Para uma PME, prestador de serviços, comércio ou fornecedor, ele pode integrar uma estratégia de cobrança quando há documentação suficiente e a obrigação está vencida.
O ponto central é separar duas perguntas: existe uma dívida? e há documento adequado para demonstrá-la e permitir o protesto?
Quando o protesto pode ser útil?
O protesto tende a fazer sentido quando a empresa possui documentação coerente sobre a contratação e o inadimplemento, o débito está vencido e o devedor está corretamente identificado.
Exemplo: uma empresa presta serviço mediante contrato, emite a cobrança correspondente, comprova a execução e não recebe no vencimento. Nesse cenário, a documentação contratual e comercial deve ser examinada em conjunto antes do encaminhamento ao tabelionato.
O protesto pode coexistir com negociação, cobrança extrajudicial ou posterior medida judicial. A escolha depende da natureza do crédito e da qualidade da prova disponível.
Quais documentos podem embasar o protesto?
A Lei nº 9.492/1997 admite títulos e outros documentos de dívida. Por isso, não existe uma lista única que resolva todos os casos empresariais.
Conforme a origem do crédito, podem ser relevantes contrato escrito, duplicata, nota promissória, confissão de dívida, documentos fiscais e instrumentos que demonstrem obrigação líquida e vencida, observadas as exigências legais próprias de cada título e as normas do serviço extrajudicial competente.
Checklist antes de encaminhar a cobrança
- confirmar quem é o devedor e seus dados cadastrais;
- identificar a origem contratual da obrigação;
- confirmar vencimento e eventual mora;
- revisar o valor principal e os encargos efetivamente previstos ou autorizados por lei;
- separar contrato, pedido, nota fiscal, comprovantes de entrega ou execução e comunicações relevantes;
- verificar se o documento escolhido possui requisitos específicos;
- avaliar se houve pagamento parcial, renegociação, compensação ou contestação anterior.
Protestar sem revisar os documentos cria risco
Um dos erros mais comuns é encaminhar ao protesto um valor formado apenas por planilha interna, sem revisar o conjunto documental que sustenta a cobrança.
Outro risco está na cobrança de encargos incompatíveis com o contrato ou com a legislação aplicável. Se o valor apresentado não corresponder à obrigação efetivamente exigível, a empresa pode ampliar o conflito em vez de resolver a inadimplência.
Por isso, o protesto deve ser consequência de uma cobrança documentalmente organizada, e não substituto da organização contratual.
O protesto interrompe a prescrição?
O Código Civil prevê, no art. 202, III, a interrupção da prescrição pelo protesto cambial. A incidência concreta desse efeito exige análise da natureza do documento e da obrigação.
Empresas não devem usar o protesto apenas como tentativa automática de administrar prazo prescricional. A estratégia de cobrança precisa considerar o prazo aplicável ao crédito e a medida juridicamente adequada para preservá-lo.
Protesto ou ação judicial: qual caminho escolher?
Não há resposta única.
Quando a documentação é consistente e o objetivo imediato é formalizar a inadimplência e buscar solução extrajudicial, o protesto pode ser adequado.
Quando existe controvérsia relevante sobre a prestação, risco concreto de dissipação patrimonial, necessidade de tutela judicial ou proximidade de prazo prescricional, pode ser necessário avaliar diretamente a via judicial.
Se a empresa possui contrato escrito, vale revisar previamente a força executiva do documento. Em artigo específico, explicamos quando o contrato empresarial sem testemunhas pode ser cobrado e quais são os riscos. Para encargos de inadimplência, veja ainda quais juros, multa e correção podem ser exigidos na cobrança empresarial.
Como reduzir problemas na cobrança empresarial?
A prevenção começa antes do atraso.
Contratos com objeto, preço, vencimento, forma de aceite, consequências do inadimplemento e meios de comprovação bem definidos tornam a cobrança mais previsível.
Depois do vencimento, a empresa deve preservar documentos, registrar negociações e atualizar o débito com critério verificável.
O protesto é mais seguro quando o crédito já nasce documentado de forma organizada.
Conclusão
O protesto de dívida empresarial é instrumento legal de formalização da inadimplência, mas sua utilização exige análise do título ou documento de dívida, do vencimento, do valor cobrado e das provas da obrigação.
Para empresas do Oeste do Paraná e de outras regiões, a providência prática é revisar o conjunto documental antes do encaminhamento ao tabelionato e definir se o caso recomenda cobrança extrajudicial, protesto ou medida judicial.
Este conteúdo possui caráter informativo e não substitui a análise jurídica individualizada do crédito e dos documentos da empresa.